MACD ReLoaded STRATEGY
A different approach to Gerald Appel's classical Moving Average Convergence Divergence. Appel originaly set MACD with exponential moving averages. In this version users can apply 11 different types of moving averages…
A different approach to Gerald Appel's classical Moving Average Convergence Divergence.
Appel originaly set MACD with exponential moving averages. In this version users can apply 11 different types of moving averages which they can benefit from their smoothness and vice versa sharpnesses...
Built in Moving Average type defaultly set as VAR but users can choose from 11 different Moving Average types like:
SMA : Simple Moving Average EMA : Exponential Moving Average WMA : Weighted Moving Average DEMA : Double Exponential Moving Average TMA : Triangular Moving Average VAR : Variable Index Dynamic Moving Average a.k.a. VIDYA WWMA : Welles Wilder's Moving Average ZLEMA : Zero Lag Exponential Moving Average TSF : True Strength Force HULL : Hull Moving Average TILL : Tillson T3 Moving Average
In shorter time frames backtest results shows us TILL, WWMA, VIDYA (VAR) could be used to overcome whipsaws because they have less numbers of signals. In longer time frames like daily charts WMA , Volume Weighted MACD V2, and MACDAS and SMA are more accurate according to backtest results.
backtest
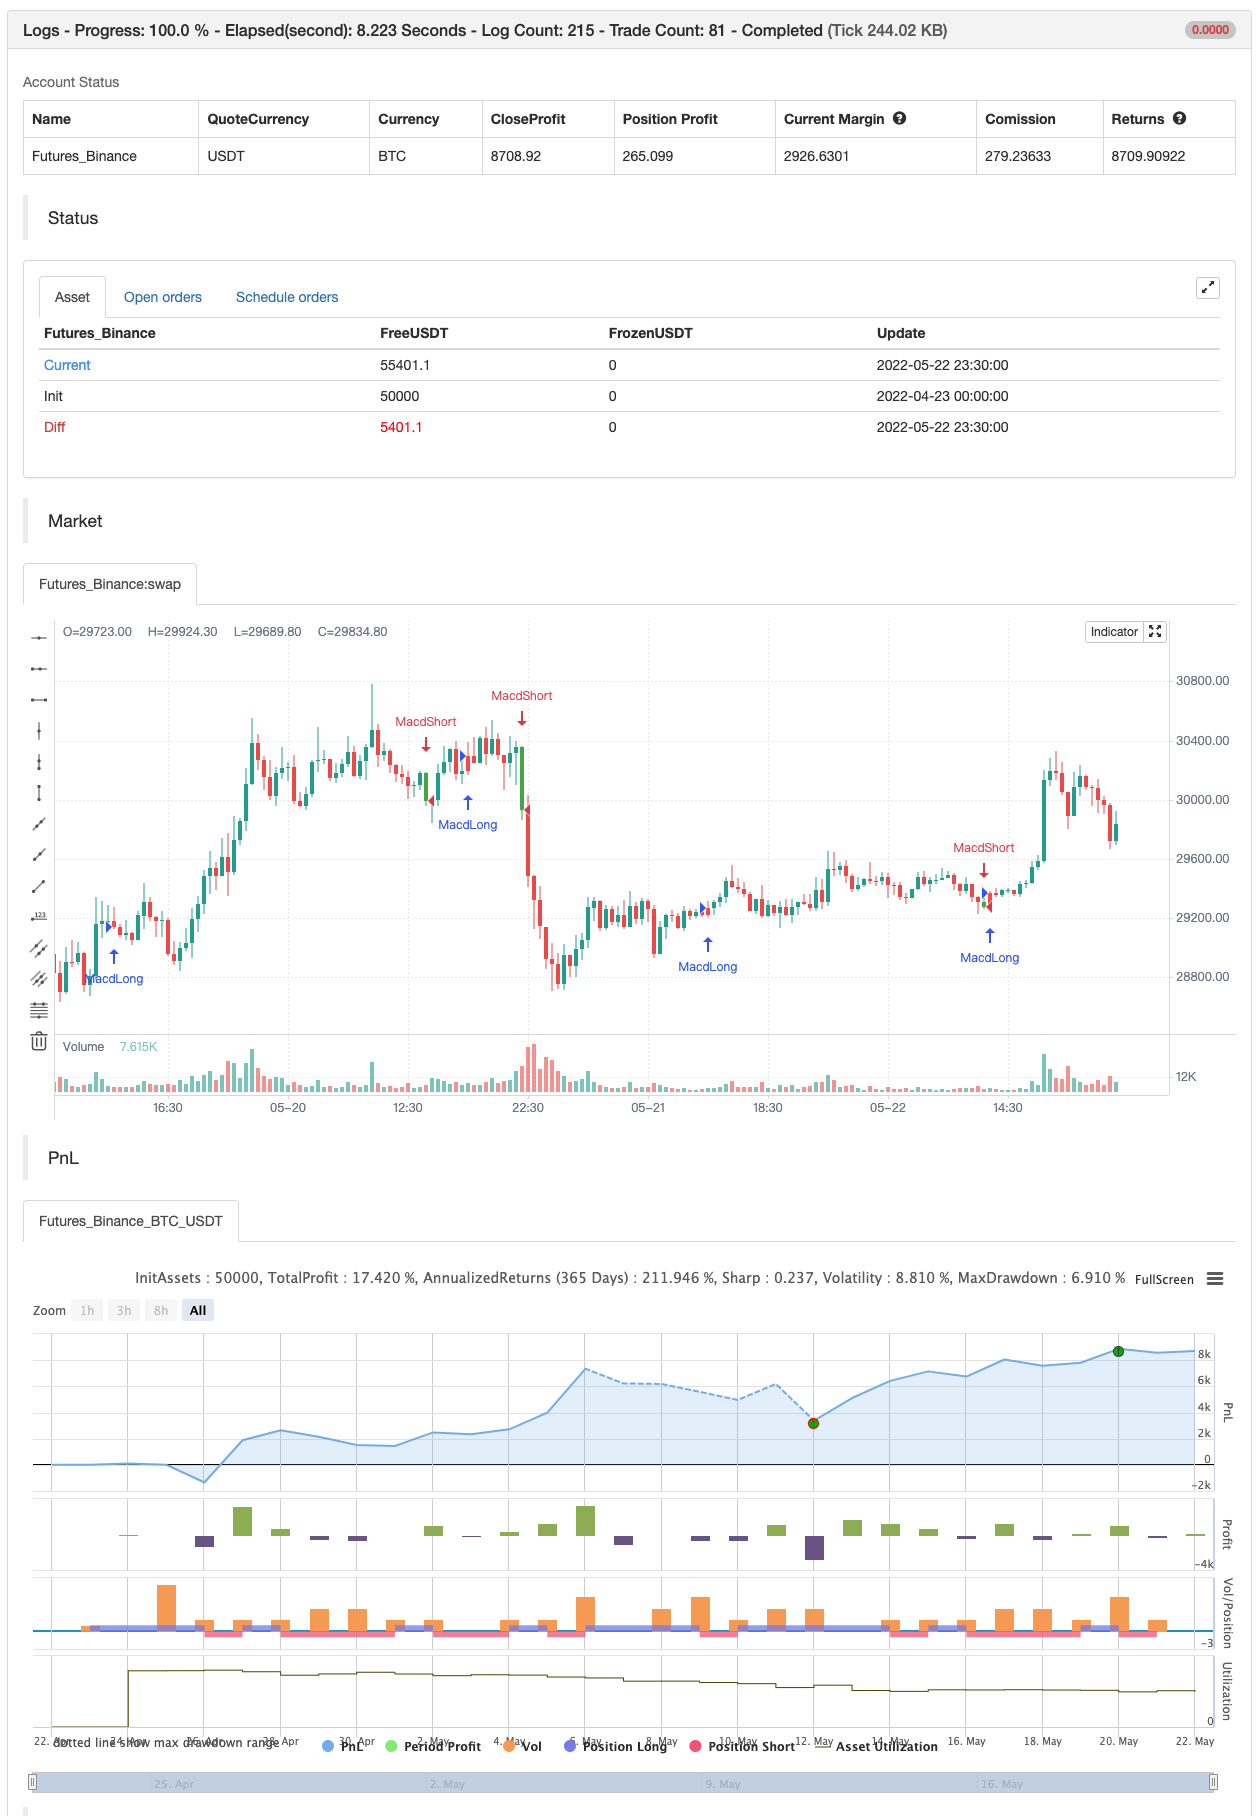
Parameters
| Name | Default | What it controls |
|---|---|---|
| v_input_1_close | 0 | Source: close | high | low | open | hl2 | hlc3 | hlcc4 | ohlc4 |
| v_input_2 | 12 | Short Moving Average Length |
| v_input_3 | 26 | Long Moving Average Length |
| v_input_4 | 9 | Trigger Length |
| v_input_5 | 0.7 | TILLSON T3c1*T3e6+T3c2*T3e5+T3c3*T3e4+T3c4*T3e3 Volume Factor |
| v_input_6 | true | Bar Coloring On/Off ? |
| v_input_7 | 0 | Moving Average Type: 0.0 | EMA | WMA | DEMA | TMA | VAR | WWMA | ZLEMA | TSF | HULL | TILL |
| v_input_8 | 9 | From Month |
| v_input_9 | true | From Day |
| v_input_10 | 2018 | From Year |
| v_input_11 | true | To Month |
| v_input_12 | true | To Day |
| v_input_13 | 9999 | To Year |
Source Pine Script
/*backtest
start: 2022-04-23 00:00:00
end: 2022-05-22 23:59:00
period: 30m
basePeriod: 15m
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=4
// This source code is subject to the terms of the Mozilla Public License 2.0 at https://mozilla.org/MPL/2.0/
// © KivancOzbilgic


//developer: Gerald Appel
//author: @kivancozbilgic

strategy("MACD ReLoaded","MACDRe", overlay=true)
src = input(close, title="Source")
length=input(12, "Short Moving Average Length", minval=1)
length1=input(26, "Long Moving Average Length", minval=1)
length2=input(9, "Trigger Length", minval=1)
T3a1 = input(0.7, "TILLSON T3 Volume Factor", step=0.1)
barcoloring = input(title="Bar Coloring On/Off ?", type=input.bool, defval=true)

mav = input(title="Moving Average Type", defval="VAR", options=["SMA", "EMA", "WMA", "DEMA", "TMA", "VAR", "WWMA", "ZLEMA", "TSF", "HULL", "TILL"])
Var_Func(src,length)=>
    valpha=2/(length+1)
    vud1=src>src[1] ? src-src[1] : 0
    vdd1=src<src[1] ? src[1]-src : 0
    vUD=sum(vud1,9)
    vDD=sum(vdd1,9)
    vCMO=nz((vUD-vDD)/(vUD+vDD))
    VAR=0.0
    VAR:=nz(valpha*abs(vCMO)*src)+(1-valpha*abs(vCMO))*nz(VAR[1])
VAR=Var_Func(src,length)
DEMA = ( 2 * ema(src,length)) - (ema(ema(src,length),length) )
Wwma_Func(src,length)=>
    wwalpha = 1/ length
    WWMA = 0.0
    WWMA := wwalpha*src + (1-wwalpha)*nz(WWMA[1])
WWMA=Wwma_Func(src,length)
Zlema_Func(src,length)=>
    zxLag = length/2==round(length/2) ? length/2 : (length - 1) / 2
    zxEMAData = (src + (src - src[zxLag]))
    ZLEMA = ema(zxEMAData, length)
ZLEMA=Zlema_Func(src,length)
Tsf_Func(src,length)=>
    lrc = linreg(src, length, 0)
    lrc1 = linreg(src,length,1)
    lrs = (lrc-lrc1)
    TSF = linreg(src, length, 0)+lrs
TSF=Tsf_Func(src,length)
HMA = wma(2 * wma(src, length / 2) - wma(src, length), round(sqrt(length)))
T3e1=ema(src, length)
T3e2=ema(T3e1,length)
T3e3=ema(T3e2,length)
T3e4=ema(T3e3,length)
T3e5=ema(T3e4,length)
T3e6=ema(T3e5,length)
T3c1=-T3a1*T3a1*T3a1
T3c2=3*T3a1*T3a1+3*T3a1*T3a1*T3a1
T3c3=-6*T3a1*T3a1-3*T3a1-3*T3a1*T3a1*T3a1
T3c4=1+3*T3a1+T3a1*T3a1*T3a1+3*T3a1*T3a1
T3=T3c1*T3e6+T3c2*T3e5+T3c3*T3e4+T3c4*T3e3


getMA(src, length) =>
    ma = 0.0
    if mav == "SMA"
        ma := sma(src, length)
        ma

    if mav == "EMA"
        ma := ema(src, length)
        ma

    if mav == "WMA"
        ma := wma(src, length)
        ma

    if mav == "DEMA"
        ma := DEMA
        ma

    if mav == "TMA"
        ma := sma(sma(src, ceil(length / 2)), floor(length / 2) + 1)
        ma

    if mav == "VAR"
        ma := VAR
        ma

    if mav == "WWMA"
        ma := WWMA
        ma

    if mav == "ZLEMA"
        ma := ZLEMA
        ma

    if mav == "TSF"
        ma := TSF
        ma

    if mav == "HULL"
        ma := HMA
        ma

    if mav == "TILL"
        ma := T3
        ma
    ma

MA12=getMA(src, length)


Var_Func1(src,length1)=>
    valpha1=2/(length1+1)
    vud11=src>src[1] ? src-src[1] : 0
    vdd11=src<src[1] ? src[1]-src : 0
    vUD1=sum(vud11,9)
    vDD1=sum(vdd11,9)
    vCMO1=nz((vUD1-vDD1)/(vUD1+vDD1))
    VAR1=0.0
    VAR1:=nz(valpha1*abs(vCMO1)*src)+(1-valpha1*abs(vCMO1))*nz(VAR1[1])
VAR1=Var_Func1(src,length1)
DEMA1 = ( 2 * ema(src,length1)) - (ema(ema(src,length1),length1) )
Wwma_Func1(src,length1)=>
    wwalpha1 = 1/ length1
    WWMA1 = 0.0
    WWMA1 := wwalpha1*src + (1-wwalpha1)*nz(WWMA1[1])
WWMA1=Wwma_Func1(src,length1)
Zlema_Func1(src,length1)=>
    zxLag1 = length1/2==round(length1/2) ? length1/2 : (length1 - 1) / 2
    zxEMAData1 = (src + (src - src[zxLag1]))
    ZLEMA1 = ema(zxEMAData1, length1)
ZLEMA1=Zlema_Func1(src,length1)
Tsf_Func1(src,length1)=>
    lrc1 = linreg(src, length1, 0)
    lrc11 = linreg(src,length1,1)
    lrs1 = (lrc1-lrc11)
    TSF1 = linreg(src, length1, 0)+lrs1
TSF1=Tsf_Func1(src,length1)
HMA1 = wma(2 * wma(src, length1 / 2) - wma(src, length1), round(sqrt(length1)))
T3e11=ema(src, length1)
T3e21=ema(T3e11,length1)
T3e31=ema(T3e21,length1)
T3e41=ema(T3e31,length1)
T3e51=ema(T3e41,length1)
T3e61=ema(T3e51,length1)
T3c11=-T3a1*T3a1*T3a1
T3c21=3*T3a1*T3a1+3*T3a1*T3a1*T3a1
T3c31=-6*T3a1*T3a1-3*T3a1-3*T3a1*T3a1*T3a1
T3c41=1+3*T3a1+T3a1*T3a1*T3a1+3*T3a1*T3a1
T31=T3c11*T3e61+T3c21*T3e51+T3c31*T3e41+T3c41*T3e31


getMA1(src, length1) =>
    ma1 = 0.0
    if mav == "SMA"
        ma1 := sma(src, length1)
        ma1

    if mav == "EMA"
        ma1 := ema(src, length1)
        ma1

    if mav == "WMA"
        ma1 := wma(src, length1)
        ma1

    if mav == "DEMA"
        ma1 := DEMA1
        ma1

    if mav == "TMA"
        ma1 := sma(sma(src, ceil(length1 / 2)), floor(length1 / 2) + 1)
        ma1

    if mav == "VAR"
        ma1 := VAR1
        ma1

    if mav == "WWMA"
        ma1:= WWMA1
        ma1

    if mav == "ZLEMA"
        ma1 := ZLEMA1
        ma1

    if mav == "TSF"
        ma1 := TSF1
        ma1

    if mav == "HULL"
        ma1 := HMA1
        ma1

    if mav == "TILL"
        ma1 := T31
        ma1
    ma1

MA26=getMA1(src, length1)


src2=MA12-MA26

Var_Func2(src2,length2)=>
    valpha2=2/(length2+1)
    vud12=src2>src2[1] ? src2-src2[1] : 0
    vdd12=src2<src2[1] ? src2[1]-src2 : 0
    vUD2=sum(vud12,9)
    vDD2=sum(vdd12,9)
    vCMO2=nz((vUD2-vDD2)/(vUD2+vDD2))
    VAR2=0.0
    VAR2:=nz(valpha2*abs(vCMO2)*src2)+(1-valpha2*abs(vCMO2))*nz(VAR2[1])
VAR2=Var_Func2(src2,length2)
DEMA2 = ( 2 * ema(src2,length2)) - (ema(ema(src2,length2),length2) )
Wwma_Func2(src2,length2)=>
    wwalpha2 = 1/ length2
    WWMA2 = 0.0
    WWMA2 := wwalpha2*src2 + (1-wwalpha2)*nz(WWMA2[1])
WWMA2=Wwma_Func2(src2,length2)
Zlema_Func2(src2,length2)=>
    zxLag2 = length2/2==round(length2/2) ? length2/2 : (length2 - 1) / 2
    zxEMAData2 = (src2 + (src2 - src2[zxLag2]))
    ZLEMA2 = ema(zxEMAData2, length2)
ZLEMA2=Zlema_Func2(src2,length2)
Tsf_Func2(src2,length2)=>
    lrc2 = linreg(src2, length2, 0)
    lrc12 = linreg(src2,length2,1)
    lrs2 = (lrc2-lrc12)
    TSF2 = linreg(src2, length2, 0)+lrs2
TSF2=Tsf_Func2(src2,length2)
HMA2 = wma(2 * wma(src2, length2 / 2) - wma(src2, length2), round(sqrt(length2)))
T3e12=ema(src2, length2)
T3e22=ema(T3e12,length2)
T3e32=ema(T3e22,length2)
T3e42=ema(T3e32,length2)
T3e52=ema(T3e42,length2)
T3e62=ema(T3e52,length2)
T3c12=-T3a1*T3a1*T3a1
T3c22=3*T3a1*T3a1+3*T3a1*T3a1*T3a1
T3c32=-6*T3a1*T3a1-3*T3a1-3*T3a1*T3a1*T3a1
T3c42=1+3*T3a1+T3a1*T3a1*T3a1+3*T3a1*T3a1
T32=T3c12*T3e62+T3c22*T3e52+T3c32*T3e42+T3c42*T3e32


getMA2(src2, length2) =>
    ma2 = 0.0
    if mav == "SMA"
        ma2 := sma(src2, length2)
        ma2

    if mav == "EMA"
        ma2 := ema(src2, length2)
        ma2

    if mav == "WMA"
        ma2 := wma(src2, length2)
        ma2

    if mav == "DEMA"
        ma2 := DEMA2
        ma2

    if mav == "TMA"
        ma2 := sma(sma(src2, ceil(length2 / 2)), floor(length2 / 2) + 1)
        ma2

    if mav == "VAR"
        ma2 := VAR2
        ma2

    if mav == "WWMA"
        ma2 := WWMA2
        ma2

    if mav == "ZLEMA"
        ma2 := ZLEMA2
        ma2

    if mav == "TSF"
        ma2 := TSF2
        ma2

    if mav == "HULL"
        ma2 := HMA2
        ma2

    if mav == "TILL"
        ma2 := T32
        ma2
    ma2


MATR=getMA2(MA12-MA26, length2)
hist = src2 - MATR

FromMonth = input(defval = 9, title = "From Month", minval = 1, maxval = 12)
FromDay   = input(defval = 1, title = "From Day", minval = 1, maxval = 31)
FromYear  = input(defval = 2018, title = "From Year", minval = 999)
ToMonth   = input(defval = 1, title = "To Month", minval = 1, maxval = 12)
ToDay     = input(defval = 1, title = "To Day", minval = 1, maxval = 31)
ToYear    = input(defval = 9999, title = "To Year", minval = 999)
start     = timestamp(FromYear, FromMonth, FromDay, 00, 00)
finish    = timestamp(ToYear, ToMonth, ToDay, 23, 59)
window()  => true
buySignal = crossover(hist, 0)
if (crossover(hist, 0))
	strategy.entry("MacdLong", strategy.long, comment="MacdLong")
sellSignal = crossunder(hist, 0)
if (crossunder(hist, 0))
	strategy.entry("MacdShort", strategy.short, comment="MacdShort")
buy1= barssince(buySignal)
sell1 = barssince(sellSignal)
color1 = buy1[1] < sell1[1] ? color.green : buy1[1] > sell1[1] ? color.red : na
barcolor(barcoloring ? color1 : na)
Published by ChaoZhang on the FMZ strategy square · last modified 2022-05-24. Collected in the Quant Trading Vault. Unvalidated research: re-test with your own data and costs before trusting it.
Build this with AgenKit
A spec is not a trading system. Paste this into your coding agent and AgenKit runs a specialist team — architecture, test-first build, risk gates, review — with paper trading on by default.
/agenkit build a production-grade trading bot with a backtest engine, risk controls and paper trading by default from strategies/MACD-ReLoaded-STRATEGY.md- npx agenkit install engineering-kit in your project
- Paste the command into your agent and approve each phase
- Get tests, backtest, risk controls and a paper-trading switch
Understand it first
Before you run this, read the lesson behind the idea and how to backtest it honestly. Specs like this one are the survivors of an unknown number of trials; deflate their results accordingly.