OBV MACD Indicator
So this script is my improvement to macd that we all know . it faster and more accurate with less lag first is based on OBV as it primary source next we convert the OBV to MA style format , in this case we can add…
So this script is my improvement to macd that we all know . it faster and more accurate with less lag first is based on OBV as it primary source next we convert the OBV to MA style format , in this case we can add all form of MA in order to calculate it . as you will see in settimgs it has many type of MA as each beahave differently I make the signal to be in linear form jst to make it more sharp / and in the end in order to make the signal i use Alex grover method (this guy is a genius:) ) in final step we can make pivots point on our new for macd end resolt is a faster more accurate MACD and much more options fro modification then the regular macd this is volume indicator based so in some graph where volume does not exist this will not work
backtest
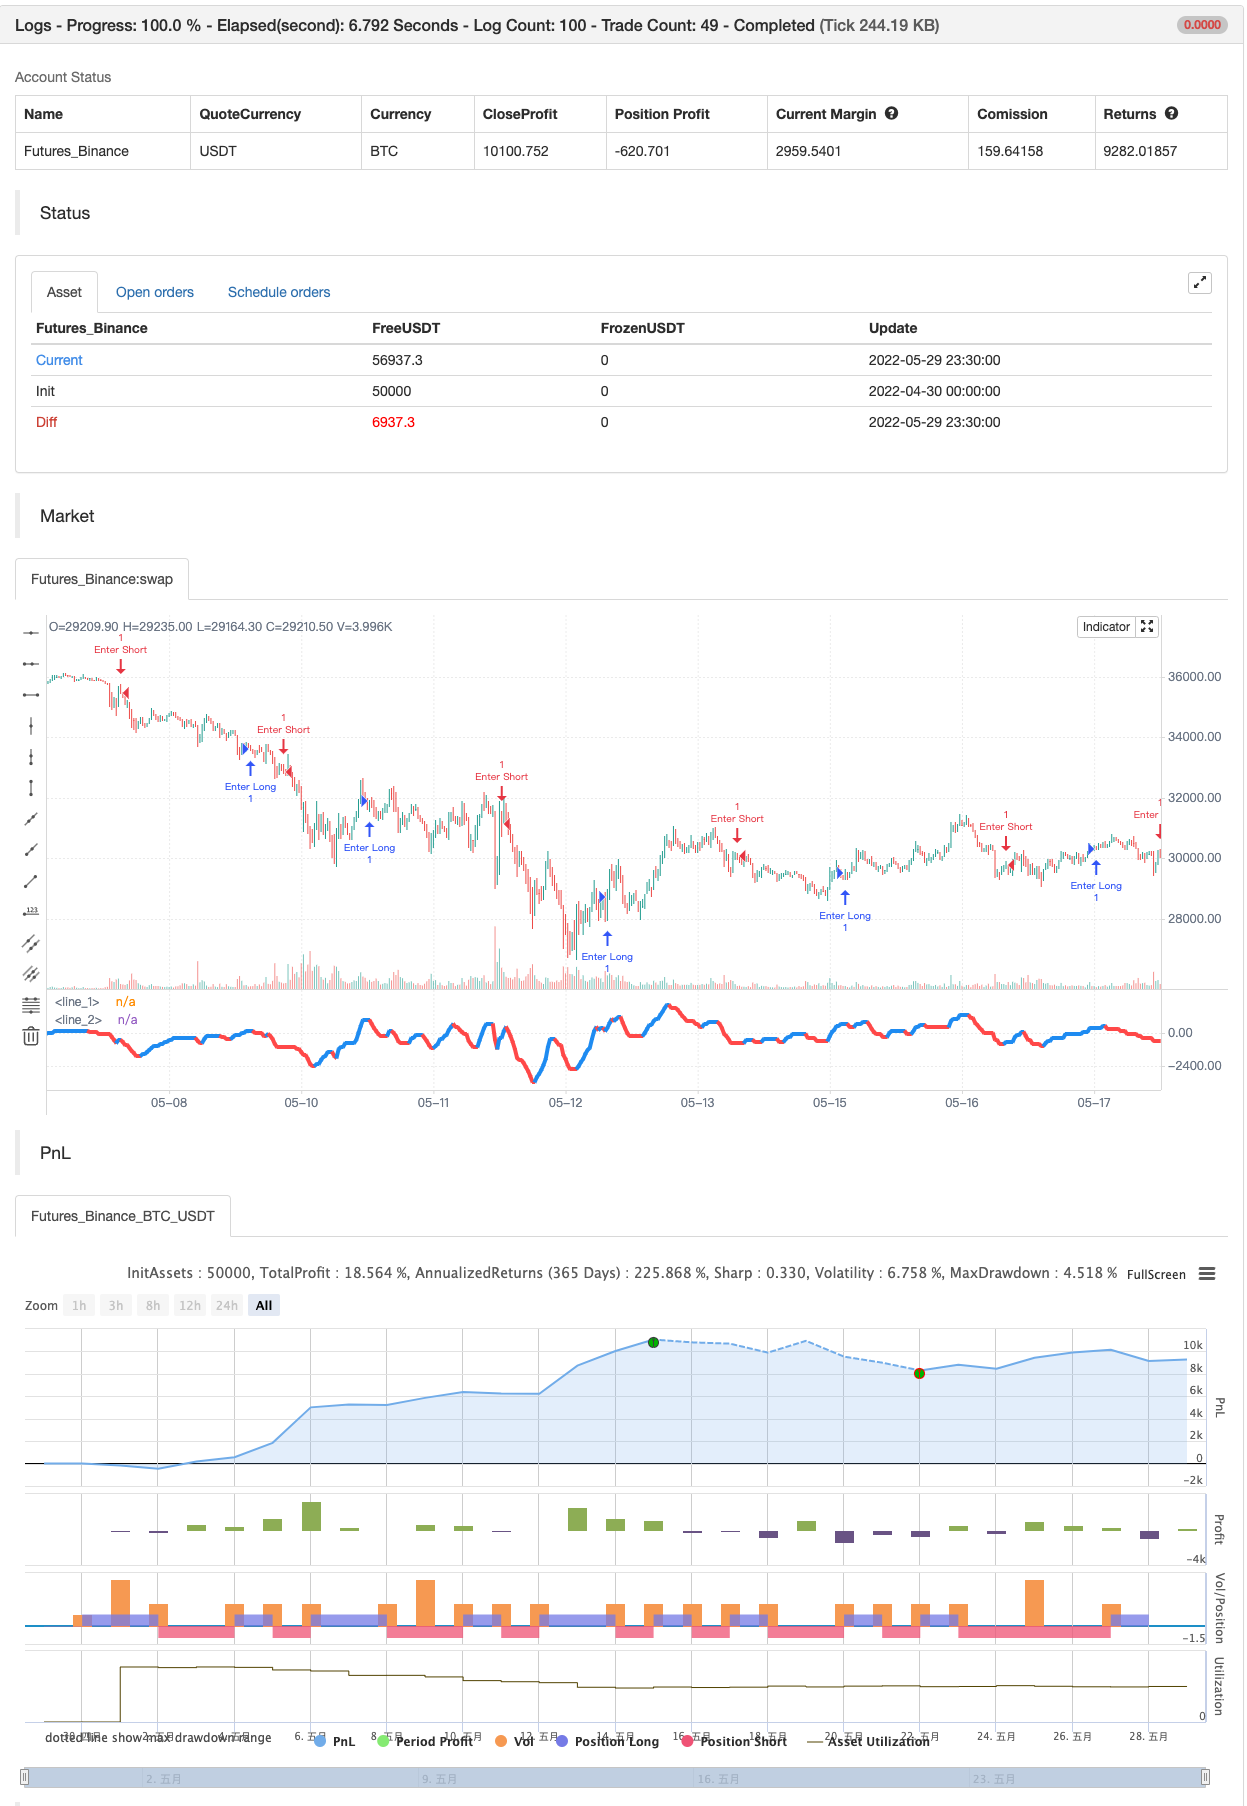
Parameters
| Name | Default | What it controls |
|---|---|---|
| v_input_1 | true | OBV Length |
| v_input_2 | 0 | MA Type: DEMA | TTEMA | TEMA | TDEMA | EMA | AVG | THMA | ZLEMA | ZLDEMA | ZLTEMA | DZLEMA | TZLEMA | LLEMA | NMA |
| v_input_3 | 9 | MA Length |
| v_input_4 | 26 | MACD Slow Length |
| v_input_5 | 2 | len5 |
| v_input_6 | false | showsignal |
| v_input_7 | true | Hide pivots? |
| v_input_8 | 50 | period |
Source Pine Script
/*backtest
start: 2022-04-30 00:00:00
end: 2022-05-29 23:59:00
period: 30m
basePeriod: 15m
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=4

study("OBV MACD Indicator",overlay=false)
// MACD
src1 = close
window_len = 28

v_len = 14
price_spread = stdev(high-low, window_len)

v =   cum(sign(change(src1)) * volume)
smooth = sma(v, v_len)
v_spread = stdev(v - smooth, window_len)
shadow = (v - smooth) / v_spread * price_spread

out = shadow > 0 ? high + shadow : low + shadow

//plot(out, style=line,linewidth=3, color=color)
len10=input(1,title="OBV Length ")
obvema=ema(out,len10)

//
src = obvema

type = input(defval="DEMA", title="MA Type", options=["TDEMA", "TTEMA", "TEMA", "DEMA", "EMA", "AVG", "THMA", "ZLEMA", "ZLDEMA", "ZLTEMA", "DZLEMA", "TZLEMA", "LLEMA", "NMA"])
showma = true
len = input(9, title="MA Length ")
showma1 = false
len1 = 26
showma2 =false
len2 = 52

nma(src, length1, length2) =>
    lambda = length1 / length2
	alpha = lambda * (length1 - 1) / (length1 - lambda)
	ma1 = ema(src, length1)
	ma2 = ema(ma1, length2)
	nma = (1 + alpha) * ma1 - alpha * ma2

dema(src, len) =>
    ma1 = ema(src, len)
    ma2 = ema(ma1, len)
    2 * ma1 - ma2

tema(src, len) =>
    ma1 = ema(src, len)
    ma2 = ema(ma1, len)
    ma3 = ema(ma2, len)
    3 * (ma1 - ma2) + ma3

tdema(src, len) =>
    ma1 = dema(src, len)
    ma2 = dema(ma1, len)
    ma3 = dema(ma2, len)
    3 * (ma1 - ma2) + ma3

ttema(src, len) =>
    ma1 = tema(src, len)
    ma2 = tema(ma1, len)
    ma3 = tema(ma2, len)
    3 * (ma1 - ma2) + ma3

tnma(src, len) =>
    ma1 = nma(src, len, 3)
    ma2 = nma(ma1, len, 3)
    ma3 = nma(ma2, len, 3)
    3 * (ma1 - ma2) + ma3

hma(src, len) => wma(2*wma(src, len/2)-wma(src, len), round(sqrt(len)))

thma(src, len) =>
    ma1 = hma(src, len)
    ma2 = hma(ma1, len)
    ma3 = hma(ma2, len)
    3 * (ma1 - ma2) + ma3

zlema(src, len) =>
	lag = round((len - 1) / 2)
	zlsrc = src + (src - src[lag])
	ema(zlsrc, len)

zldema(src, len) =>
	lag = round((len - 1) / 2)
	zlsrc = src + (src - src[lag])
	dema(zlsrc, len)

zltema(src, len) =>
	lag = round((len - 1) / 2)
	zlsrc = src + (src - src[lag])
	tema(zlsrc, len)

dzlema(src, len) =>
    ma1 = zlema(src, len)
    ma2 = zlema(ma1, len)
    2 * ma1 - ma2

tzlema(src, len) =>
    ma1 = zlema(src, len)
    ma2 = zlema(ma1, len)
    ma3 = zlema(ma2, len)
    3 * (ma1 - ma2) + ma3

llema(src, len) =>
	srcnew = 0.25*src + 0.5*src[1] + 0.25*src[2]
	ema(srcnew, len)

lltema(src, len) =>
	srcnew = 0.25*src + 0.5*src[1] + 0.25*src[2]
	tema(srcnew, len)

myma(src, len) =>
    if type == "EMA"
        ema(src, len)
    else
        if type == "DEMA"
            dema(src, len)
        else
            if type == "TEMA"
                tema(src, len)
            else
                if type == "TDEMA"
                    tdema(src, len)
                else
                    if type == "TTEMA"
                        ttema(src, len)
                    else
                        if type == "THMA"
                            thma(src, len)
                        else
                            if type == "ZLEMA"
                                zlema(src, len)
                            else
                                if type == "ZLDEMA"
                                    zldema(src, len)
                                else
                                    if type == "ZLTEMA"
                                        zltema(src, len)
                                    else
                                        if type == "DZLEMA"
                                            dzlema(src, len)
                                        else
                                            if type == "TZLEMA"
                                                tzlema(src, len)
                                            else
                                                if type == "LLEMA"
                                                    llema(src, len)
                                                else
                                                    if type == "NMA"
                                                        nma(src, len, len1)
                                                    else
                                                        avg(ttema(src, len), tdema(src, len))

ma = showma ? myma(src, len) : na
slow_length = input(title="MACD Slow Length", type=input.integer, defval=26)
//signal_length = input(title="MACD Signal Smoothing", type=input.integer, minval = 1, maxval = 50, defval = 9)
src12=close
plot(0,linewidth=3,color=color.black)
// Calculating MACD
slow_ma = ema(src12, slow_length)
macd =ma-slow_ma
//signal_length=input(9)
//signal = ema(macd, signal_length)
//plot(signal,linewidth=2)
src5 = macd
len5 = input(2)
offset = 0

calcSlope(src5, len5) =>
    sumX = 0.0
    sumY = 0.0
    sumXSqr = 0.0
    sumXY = 0.0
    for i = 1 to len5
        val = src5[len5-i]
        per = i + 1.0
        sumX := sumX + per
        sumY := sumY + val
        sumXSqr := sumXSqr + per * per
        sumXY := sumXY + val * per


    slope = (len5 * sumXY - sumX * sumY) / (len5 * sumXSqr - sumX * sumX)
    average = sumY / len5
    intercept = average - slope * sumX / len5 + slope
    [slope, average, intercept]

var float tmp = na
[s, a5, i] = calcSlope(src5, len5)

tt1=(i + s * (len5 - offset))

////script based on alex grover from https://www.tradingview.com/script/KzTi6CZP-T-Channels/
p = 1,src15=tt1
b5 = 0.,dev5 = 0.,oc = 0
n5 = cum(1) - 1
a15 = cum(abs(src15 - nz(b5[1],src15)))/n5*p
b5 := src15 > nz(b5[1],src15) + a15 ? src15 : src15 < nz(b5[1],src15) - a15 ? src15 : nz(b5[1],src15)
//----
dev5 := change(b5) ? a15 : nz(dev5[1],a15)

//----
oc := change(b5) > 0 ? 1 : change(b5) < 0 ? -1 : nz(oc[1])
//----
cs = oc == 1 ? color.blue : color.red
//change(oc)>0
plot(b5,color=cs,linewidth=4,transp=50)
//

down = change(oc)<0
up = change(oc)>0
showsignal=input(false)
plot(showsignal and up  ?tt1 :na, style=plot.style_cross, color=color.blue, linewidth=4, transp=0,offset=-1)
plot(showsignal and down ?tt1 :na, style=plot.style_cross, color=color.red, linewidth=4, transp=0,offset=-1)

//hist = macd - signal
//barColor =hist >= 0 and hist> signal ? color.teal : hist > 0 and hist < signal ? color.lime : hist < 0 and hist < signal ? color.red : color.orange
//plot(hist, color=barColor, style=plot.style_histogram, linewidth=3)


upper = tt1
lower = tt1

// DIVS code
piv = input(true, "Hide pivots?")
shrt = false
xbars = input(50, "period", input.integer, minval=1)
hb = abs(highestbars(upper, xbars))
lb = abs(lowestbars(lower, xbars))

max = float(na)
max_upper = float(na)
min = float(na)
min_lower = float(na)
pivoth = bool(na)
pivotl = bool(na)


max := hb == 0 ? close : na(max[1]) ? close : max[1]
max_upper := hb == 0 ? upper : na(max_upper[1]) ? upper : max_upper[1]
min := lb == 0 ? close : na(min[1]) ? close : min[1]
min_lower := lb == 0 ? lower : na(min_lower[1]) ? lower : min_lower[1]


if close > max
    max := close
    max
if upper > max_upper
    max_upper := upper
    max_upper
if close < min_lower
    min_lower := lower
    min_lower
if lower < min_lower
    min_lower := lower
    min_lower


pivoth := max_upper == max_upper[2] and max_upper[2] != max_upper[3] ? true : na
pivotl := min_lower == min_lower[2] and min_lower[2] != min_lower[3] ? true : na

plotshape(piv ? na : shrt ? na : pivoth ? max_upper + 2 : na, location=location.absolute, style=shape.labeldown, color=color.red, size=size.tiny, text="Pivot", textcolor=color.white, transp=0, offset=0)
plotshape(piv ? na : shrt ? na : pivotl ? min_lower - 2 : na, location=location.absolute, style=shape.labelup, color=color.blue, size=size.tiny, text="Pivot", textcolor=color.white, transp=0, offset=0)


if pivoth
    strategy.entry("Enter Long", strategy.long)
else if pivotl
strategy.entry("Enter Short", strategy.short)Published by ChaoZhang on the FMZ strategy square · last modified 2022-05-31. Collected in the Quant Trading Vault. Unvalidated research: re-test with your own data and costs before trusting it.
Build this with AgenKit
A spec is not a trading system. Paste this into your coding agent and AgenKit runs a specialist team — architecture, test-first build, risk gates, review — with paper trading on by default.
/agenkit build a production-grade trading bot with a backtest engine, risk controls and paper trading by default from strategies/OBV-MACD-Indicator.md- npx agenkit install engineering-kit in your project
- Paste the command into your agent and approve each phase
- Get tests, backtest, risk controls and a paper-trading switch
Understand it first
Before you run this, read the lesson behind the idea and how to backtest it honestly. Specs like this one are the survivors of an unknown number of trials; deflate their results accordingly.